Domain auto-auf-kredit.de kaufen?
Wir ziehen mit dem Projekt
auto-auf-kredit.de um.
Sind Sie am Kauf der Domain
auto-auf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auto-auf-kredit.de kaufen?
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **

Ähnliche Suchbegriffe für Effektiver Zinssatz
Top-Angebote
Produkte zum Begriff Effektiver Zinssatz:
-
Kredit versus Leasing. Eine Gegenüberstellung aus unternehmerischer Sicht, Taschenbuch von Marius Müller, GRIN, 978-3-668-77994-5Kredit Versus Leasing. Eine Gegenüberstellung Aus Unternehmerischer Sicht, Taschenbuch Von Marius Müller, Grin, 978-3-668-77994-5, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
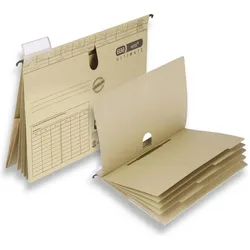
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Was ist ein guter Zinssatz bei Autofinanzierung?
Ein guter Zinssatz bei Autofinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz von etwa 3-5% als günstig angesehen, aber dies kann je nach individueller Situation variieren. Es ist ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre Autofinanzierung zu erhalten. Zudem können auch Sonderaktionen oder Rabatte der Autobanken oder Hersteller zu einem guten Zinssatz führen. Letztendlich sollte der Zinssatz so niedrig wie möglich sein, um die Gesamtkosten der Finanzierung zu minimieren. **


Was bedeutet effektiver Jahreszins bei Kredit?
Was bedeutet effektiver Jahreszins bei Kredit? Der effektive Jahreszins ist der Gesamtbetrag, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er beinhaltet nicht nur den Nominalzins, sondern auch alle zusätzlichen Kosten wie Bearbeitungsgebühren oder Provisionen. Somit gibt der effektive Jahreszins einen besseren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es, verschiedene Angebote miteinander zu vergleichen. Letztendlich zeigt der effektive Jahreszins, wie teuer ein Kredit wirklich ist und hilft Verbrauchern, fundierte Entscheidungen zu treffen. **
Wie beeinflusst die Wahl zwischen Leasing und Kredit die langfristigen Kosten einer Fahrzeugfinanzierung?
Die Wahl zwischen Leasing und Kredit beeinflusst die langfristigen Kosten einer Fahrzeugfinanzierung, da Leasing in der Regel niedrigere monatliche Zahlungen erfordert, aber keine Eigentumsrechte am Fahrzeug bietet. Ein Kredit ermöglicht es, das Fahrzeug am Ende des Zahlungsplans zu besitzen, aber die monatlichen Zahlungen können höher sein. Die Gesamtkosten hängen von individuellen Bedürfnissen und finanziellen Zielen ab. **
Top-Angebote
Produkte zum Begriff Effektiver Zinssatz:
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiehl Clarida Sani 10 L Sanitärreiniger effektiver Sanitärreiniger auf SäurebasisKiehl Clarida Sani Sanitärreiniger auf Säurebasis entfernt zuverlässig Kalkrückstände, Wasserstein, Urinstein und Seifenrückstände. Säurrempfindliche Oberflächen wie z.B. verchromtes Messing, Emaile, Gegenstände aus säureempfindlichem Kunststoff, Eloxal und Flächen aus säureempfindlichen Naturstein und Kunststein können durch Kiehl Clarida Sani Sanitärreiniger beschädigt werden. Vor der Erstanwendung sollte die Materialverträglichkeit an unauffälliger Stelle geprüft werden. Weitere Details siehe Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.23,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kredit versus Leasing. Eine Gegenüberstellung aus unternehmerischer Sicht, Taschenbuch von Marius Müller, GRIN, 978-3-668-77994-5Kredit Versus Leasing. Eine Gegenüberstellung Aus Unternehmerischer Sicht, Taschenbuch Von Marius Müller, Grin, 978-3-668-77994-5, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
Ähnliche Suchbegriffe für Effektiver Zinssatz
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Isotronic, Marderabwehr, Mobiler Marderschreck – Effektiver Ultraschall-Mardervertreiber mit Batterie für Auto, DachbodenSchütze dein Eigentum effektiv vor ungebetenen Gästen: Mit dem mobilen Marder- und Mausvertreiber sicherst du deine Fahrzeuge und Räumlichkeiten zuverlässig ab. Ob Marder im Motorraum deines Autos, Mäuse auf dem Dachboden, in der Garage oder im Lager – dieser kompakte Mardervertreiber bietet dir eine einfache und flexible Lösung, um Nagetiere fernzuhalten. Dank des mobilen Batteriebetriebs bist du vollkommen unabhängig von Steckdosen oder deiner Autobatterie und kannst den Mäusevertreiber genau dort platzieren, wo du es gerade benötigst. Mobiler Marderschreck Marder- und Mäuse-Abwehrschutz: für Fahrzeuge, Motorräume, Dachböden, Garagen und Lagerräume Abdeckungsbereich: ca. 40 m2 Autobatterie-unabhängig: Kein direkter Fahrzeuganschluss erforderlich Kompatibilität: Für Verbrennungsmotoren und Elektrofahrzeuge geeignet Effektivität: Integrierte Schaltung verhindert einen Gewöhnungseffekt Wahrnehmung: Für Menschen und Haustiere nahezu unhörbar Wirkweise: 2 Frequenzgeber, Ultraschall mit 23 kHz ±10 %, Intervallschaltung (1 s aktiv / 6 s Pause), grüne LED-Funktionsanzeige Energiequelle: 2 × CR2477 3 V Lithium-Knopfzellen (im Lieferumfang enthalten und austauschbar) Betriebsdauer: ca. 8 Monate pro Batteriesatz Material: Schlagfester Kunststoff (ABS) Gewicht: 90 g Masse: 11,5 × 7,5 × 2 cm Hinweis: Ultraschall entfaltet seine Wirkung ausschliesslich bei ungehinderter Schallausbreitung Lieferumfang: 1 × Abwehrgerät, 2 × Knopfzellen, 4 × Kabelbinder zur Befestigung.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funny Fettlöser, effektiver Kraftreiniger, 10 LiterDieser Fettlöser wirkt durch seinen extrem hohen pH-Wert mit 13 sehr kraftvoll gegen Fett- und Ölrückstände wie sie häufig in der Industrie, Werkstätten, Großküchen oder Lagerräumen entstehen. Verwenden Sie diesen Reiniger maschinell oder mit dem Wischmopp per Hand. Die besondere Lösungskraft dieses Reinigers macht ihn allerdings nicht für alle Böden geeignet. Setzen Sie ihn bitte nicht auf Linoleum oder unbehandeltem Holz ein. Der Boden sollte alkali- und lösungsmittelbeständig sein, wie z.B. Fliesen- oder Steinböden. Es empfiehlt sich, vor der erstmaligen Anwendung den Fettlöser auf dem Boden an einer unauffälligen Stelle zu testen. Der Fettlöser ist auch für lebensmittelverarbeitende Betriebe geeignet.29,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Was ist ein guter Zinssatz bei Autofinanzierung?
Ein guter Zinssatz bei Autofinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz von etwa 3-5% als günstig angesehen, aber dies kann je nach individueller Situation variieren. Es ist ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre Autofinanzierung zu erhalten. Zudem können auch Sonderaktionen oder Rabatte der Autobanken oder Hersteller zu einem guten Zinssatz führen. Letztendlich sollte der Zinssatz so niedrig wie möglich sein, um die Gesamtkosten der Finanzierung zu minimieren. **
-
Was bedeutet effektiver Jahreszins bei Kredit?
Was bedeutet effektiver Jahreszins bei Kredit? Der effektive Jahreszins ist der Gesamtbetrag, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er beinhaltet nicht nur den Nominalzins, sondern auch alle zusätzlichen Kosten wie Bearbeitungsgebühren oder Provisionen. Somit gibt der effektive Jahreszins einen besseren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es, verschiedene Angebote miteinander zu vergleichen. Letztendlich zeigt der effektive Jahreszins, wie teuer ein Kredit wirklich ist und hilft Verbrauchern, fundierte Entscheidungen zu treffen. **
-
Wie beeinflusst die Wahl zwischen Leasing und Kredit die langfristigen Kosten einer Fahrzeugfinanzierung?
Die Wahl zwischen Leasing und Kredit beeinflusst die langfristigen Kosten einer Fahrzeugfinanzierung, da Leasing in der Regel niedrigere monatliche Zahlungen erfordert, aber keine Eigentumsrechte am Fahrzeug bietet. Ein Kredit ermöglicht es, das Fahrzeug am Ende des Zahlungsplans zu besitzen, aber die monatlichen Zahlungen können höher sein. Die Gesamtkosten hängen von individuellen Bedürfnissen und finanziellen Zielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.